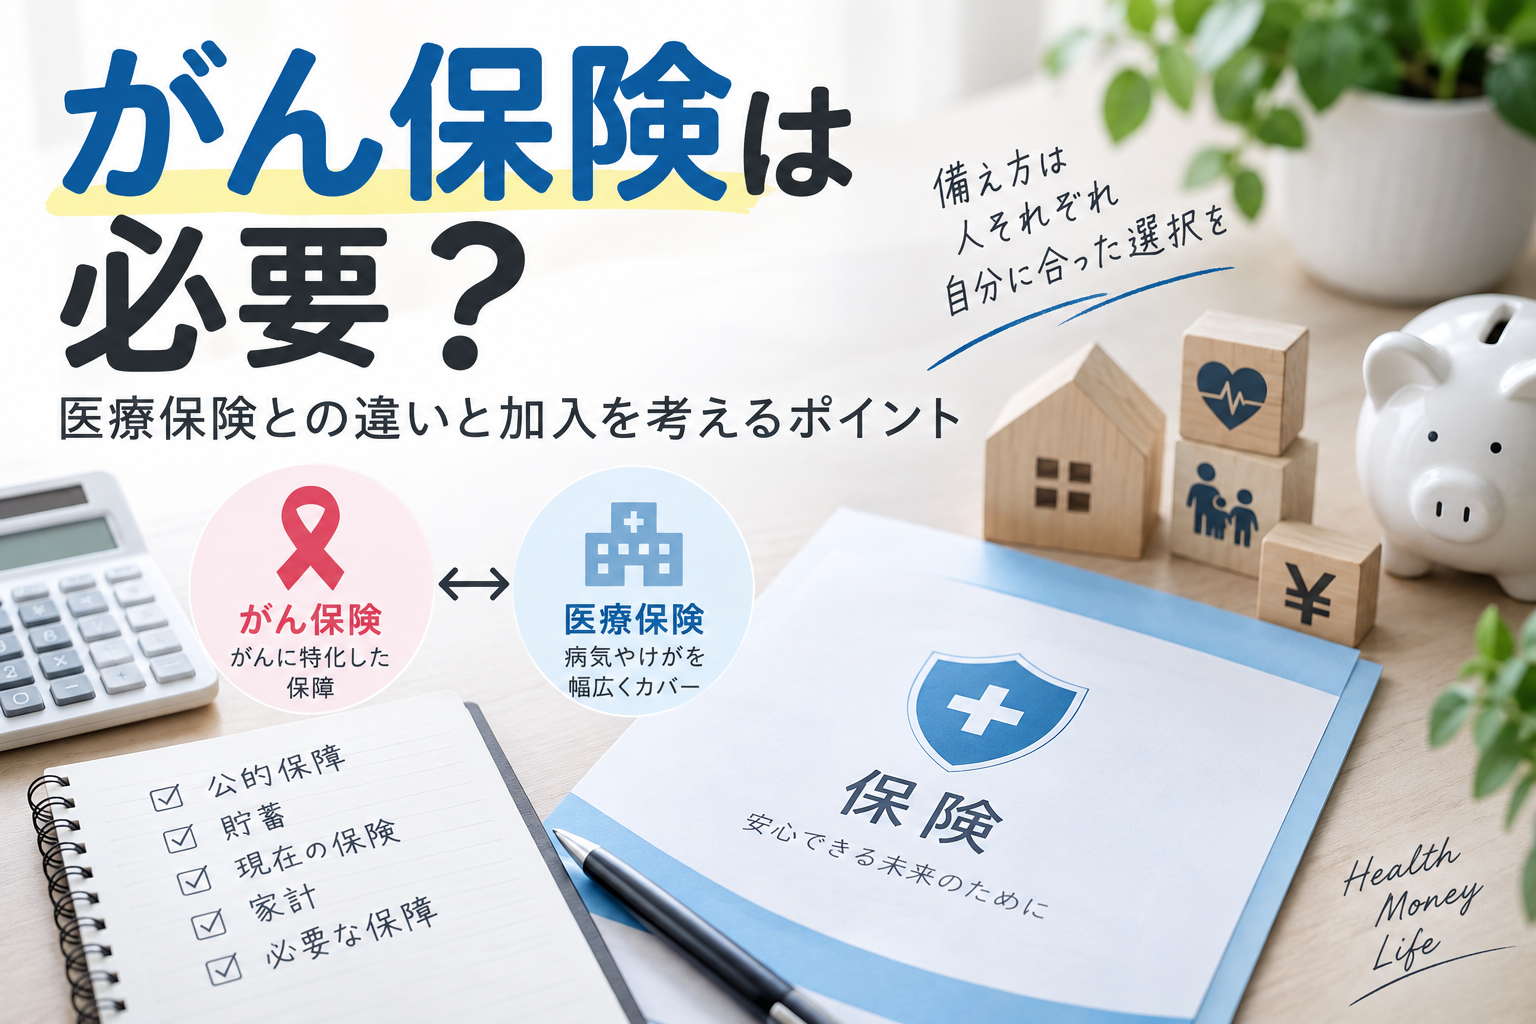

「がん保険って本当に必要なの?」
保険を見直そうとすると、一度は気になるのではないでしょうか。
結論からいうと、がん保険はすべての人に必要な保険ではありません。
日本には公的医療保険があり、医療費が高額になった場合には「高額療養費制度」も利用できます。2026年8月からは高額療養費制度が見直され、新たに年単位の「年間上限」も設けられました。
一方で、がんの治療では医療費以外にも、通院にかかる交通費や差額ベッド代など、別の費用が発生する場合があります。
さらに、治療によって仕事を休むことになれば、医療費だけでなく収入の減少も考えなければなりません。
そのため、がん保険について考えるときは、
「がん保険に入るべきか」ではなく、「がんになった場合に、公的保障・貯蓄・現在加入している保険でどこまで対応できるか」
から考えることが大切です。
この記事では、がん保険と医療保険の違い、公的保障との関係、加入を検討するときに確認したいポイントを整理します。
※この記事は特定の保険商品の加入を勧めるものではありません。保険の必要性は、年齢、収入、貯蓄、家族構成、現在加入している保険などによって異なります。
がん保険と医療保険の違い
まず知っておきたいのが、がん保険と医療保険の違いです。
どちらも病気や治療に備える民間保険ですが、基本的な考え方が異なります。
| 項目 | 医療保険 | がん保険 |
|---|---|---|
| 主な保障対象 | 病気やけがなど幅広い | がんを中心とした保障 |
| 保障内容 | 入院・手術など、商品によって異なる | 診断一時金・治療・入院・通院など、商品によって異なる |
| 基本的な考え方 | 幅広い病気やけがに備える | がんに関する経済的負担に重点を置く |
| 注意点 | 商品ごとに給付条件を確認する | 対象となるがん・治療・給付条件を確認する |
ただし、これはあくまで大まかな違いです。
実際の保障内容は保険商品によって異なるため、「医療保険ならこの保障」「がん保険なら必ずこの保障」と決めつけることはできません。
保険を比較するときは、名称だけではなく、どのような場合に、いくら給付されるのかまで確認する必要があります。
がん保険は必ず必要とは限らない
「がんは誰でもなる可能性があるから、がん保険に入っておいた方がいい」と考える人もいるでしょう。
一方で、「公的医療保険があるなら、民間のがん保険は必要ない」と考える人もいます。
どちらか一方が、すべての人に当てはまるわけではありません。
重要なのは、自分ががんになった場合に、どの程度の経済的負担なら対応できるかです。
例えば、同じ年齢でも、
- 貯蓄が十分にある人
- 貯蓄が少ない人
- 会社員として働いている人
- 自営業などで働けなくなると収入への影響が大きい人
- すでに医療保険へ加入している人
- 民間保険にほとんど加入していない人
では、必要な備えは変わります。
そのため、「がん保険は必要」「がん保険はいらない」と最初から決めるのではなく、自分の状況を確認するところから始める方が判断しやすくなります。
公的医療保険でどこまで対応できる?
がん保険を考えるなら、まず公的医療保険について知っておきたいところです。
日本の公的医療保険では、保険診療の対象となる治療について自己負担が発生します。
そして、医療費が高額になった場合には「高額療養費制度」があります。
高額療養費制度がある
高額療養費制度は、医療機関や薬局の窓口で支払う医療費が一定の上限額を超えた場合、その超えた額が支給される制度です。
自己負担限度額は年齢や所得などによって異なります。
さらに、2026年8月から制度が見直され、**年単位の「年間上限」**が新設されました。
年間の期間は8月から翌年7月までとされており、月ごとの自己負担額が積み上がって年間上限に達した場合、それを超える負担については保険者から還付を受ける仕組みです。
つまり、がんになった場合でも、治療にかかる費用をすべて自己負担しなければならないわけではありません。
ただし、ここで注意したいのが、高額療養費制度ですべての関連費用がカバーされるわけではないということです。
公的医療保険の対象外になる費用もある
がん治療では、医療費そのものだけを考えればいいわけではありません。
例えば、入院時に個室などを希望した場合の差額ベッド代は、医療機関や部屋によって金額が異なります。国立がん研究センターも、がんの治療費について、差額ベッド代などは別途確認が必要としています。
そのほかにも、治療に伴って交通費や日用品などの費用が発生する可能性があります。
したがって、
「高額療養費制度があるから、がんになってもお金の心配はない」
と考えるのも正確ではありません。
医療費と、それ以外の生活上の負担を分けて考えることが大切です。
がんになったときは医療費だけでなく収入も考える
がん保険を考えるときに忘れたくないのが、収入への影響です。
治療の内容や仕事の状況によっては、仕事を休んだり、勤務時間を減らしたりすることも考えられます。
会社員など健康保険の被保険者が、業務外の病気やけがで仕事を休み、一定の条件を満たした場合には、傷病手当金の対象になることがあります。
協会けんぽでは、傷病手当金について、療養のため仕事に就けないことや、連続3日間の待期期間を含めて4日以上休んでいることなどを支給条件として案内しています。支給期間は支給開始日から通算して1年6か月です。
ただし、誰でも同じように利用できるわけではありません。
自分が利用できる制度については、加入している健康保険や勤務先などで確認する必要があります。
そのため、がん保険を考える場合も、
「治療費はいくらかかるか」だけではなく、「治療中に収入が減ったらどうなるか」
まで考えておくと、必要な保障を整理しやすくなります。
がん保険を考える前に確認したい5つのポイント
がん保険が必要か迷ったら、いきなり保険商品を比較するのではなく、まず自分の状況を確認してみましょう。
1.公的保障でどこまで対応できるか
最初に確認したいのが、公的制度です。
高額療養費制度によって医療費の自己負担には上限があります。
また、会社員など一定の条件を満たす場合には、傷病手当金を利用できる可能性があります。
「がんになったらすべて自分のお金で払う」と考えるのではなく、利用できる公的制度を先に確認することが重要です。
2.貯蓄でどこまで対応できるか
次に、自分の貯蓄を確認します。
治療による支出や収入減少が起きた場合に、生活費を含めてどこまで貯蓄で対応できるか確認してみましょう。
ここで重要なのは、医療費だけを考えないことです。
例えば、
医療費+交通費などの関連費用+生活費+収入減少
というように考えると、自分がどの程度の経済的リスクを負えるのか整理しやすくなります。
「貯蓄が○万円あれば大丈夫」という一律の基準があるわけではありません。
生活費や収入、家族構成などによって必要な金額は変わります。
3.現在加入している保険を確認する
新しいがん保険を探す前に、今加入している保険を確認しましょう。
すでに医療保険に加入している場合、がんに関する保障が含まれていることがあります。
また、医療保険に特約を付けている場合などもあるため、保険証券や契約内容を確認しておくと安心です。
新しい保険へ加入する前に、
「自分は現在、どんな保障を持っているのか」
を把握しておきましょう。
4.何が不安なのかを具体的にする
「がんになるのが怖い」というだけでは、必要な保障を決めるのは難しいものです。
例えば、
- 治療費が心配
- 仕事を休んだときの収入が心配
- 通院が長引くのが心配
- 家族への経済的負担が心配
- 貯蓄を大きく減らしたくない
など、不安の内容を具体的にしてみましょう。
不安の内容が違えば、必要とする保障も変わります。
5.保険料を長期間負担できるか
最後に、保険料について考えます。
保険は加入した時点だけではなく、その後も保険料を支払っていくものです。
月々の金額だけを見ると小さく感じても、長期間続けば家計への負担になります。
保障を増やせば安心感が高まる一方で、その分だけ保険料が高くなることもあります。
そのため、
「どれだけ保障を増やせるか」ではなく、「必要な保障を無理なく維持できるか」
という視点も重要です。
がん保険を検討する理由がある人
ここまで確認して、それでも経済的な不安が残る場合は、がん保険を検討する意味があります。
例えば、
貯蓄だけでは不安が大きい人
治療費や生活費などを考えたときに、貯蓄だけで対応することに不安がある場合です。
保険によって一定のリスクを移すという考え方があります。
治療中の収入減少が心配な人
治療のために仕事を休んだ場合の収入減少が大きな問題になりそうなら、医療費だけでなく生活費まで含めて備えを考える必要があります。
公的制度で利用できるものを確認したうえで、それでも不足する部分があるか考えてみましょう。
がんに特化した保障を持っておきたい人
「がんになった場合に備えて、専用の保障を持っておきたい」という考え方もあります。
その場合は、診断時の給付、治療に対する給付、入院・通院への保障など、具体的な内容を確認しましょう。
ただし、同じ「がん保険」でも保障内容は商品ごとに異なります。
保険料だけでなく、どのような条件で給付されるのかを確認することが重要です。
反対に、加入を急がなくてもいい場合もある
がん保険について考えた結果、
「今の自分には必要性がそれほど高くない」
という結論になることもあります。
例えば、
- 公的保障について理解している
- 十分な貯蓄がある
- 現在加入している保険の保障を把握している
- 治療による収入減少についてもある程度備えがある
- 保険料を払うより貯蓄を優先したい
という場合です。
もちろん、これだけで「がん保険は不要」と決められるわけではありません。
重要なのは、保険に入るかどうかを先に決めないことです。
自分の状況を確認したうえで、不足している部分があれば保険で補う。
この順番で考えると、必要以上の保障を付けることも避けやすくなります。
がん保険を比較するときは保障内容を見る
実際にがん保険を比較する段階になったら、保険料だけで判断しないようにしましょう。
例えば、
- がんと診断された場合の給付
- 入院した場合の給付
- 通院した場合の給付
- 特定の治療を受けた場合の給付
- 保障の対象となるがんの種類
- 給付される条件
- 支払限度
- 保険期間
- 保険料
などを確認します。
特に注意したいのが、「がんになったら必ず給付される」とは限らないことです。
保険商品にはそれぞれ給付条件があります。
例えば、診断一時金がある商品でも、対象となる診断や給付回数などに条件が設定されている場合があります。
「がん保険」という名前だけで判断せず、契約前に保障内容を確認しましょう。
先進医療だけを理由に加入するのは慎重に考える
がん保険を調べていると、「先進医療」という言葉を目にすることがあります。
先進医療は、厚生労働大臣が定める一定の医療技術について、通常の保険診療とは異なる扱いをする制度です。
先進医療の技術料は公的医療保険の対象外となり、原則として全額自己負担となります。
ただし、先進医療だから標準治療より優れているという意味ではありません。
国立がん研究センターも、先進医療について、現在の標準治療より優れていることが確認された治療とは限らないと説明しています。
そのため、
「先進医療を受けるかもしれないから、がん保険に入っておこう」
と単純に判断するのではなく、治療そのものについては医療機関で適切な説明を受けることが重要です。
保険の必要性と治療方法の選択は、分けて考えた方がいいでしょう。
自分だけで判断するのが難しいなら専門家に相談する
ここまで確認しても、
「結局、自分にはがん保険が必要なのか分からない」
という人もいると思います。
保険の必要性は、
- 公的保障
- 貯蓄
- 現在加入している保険
- 収入
- 家族構成
- 今後の生活
などをまとめて考える必要があります。
そのため、自分だけで整理するのが難しい場合は、保険相談を利用して選択肢を整理する方法もあります。
相談するときは、いきなり「おすすめのがん保険を教えてください」と聞くより、
「現在の保障で何が足りないのかを確認したい」
という視点で相談すると、自分に必要な保障を考えやすくなります。
保険の必要性や保障内容について専門家に相談して整理したい場合は、こうしたサービスを利用する方法もあります。
 がん保険の専門相談サイト
※相談サービスを利用する場合も、提案された保険へ必ず加入しなければならないとは限りません。相談サービスの内容や利用条件を確認したうえで利用してください。
がん保険は「必要か不要か」だけで決めない
がん保険について調べていると、
「がん保険は必要」
「がん保険はいらない」
という正反対の意見を目にすることがあります。
しかし、どちらか一方がすべての人に当てはまるわけではありません。
例えば、同じ年齢でも、貯蓄や収入、家族構成、現在加入している保険が違えば、必要な備えも変わります。
だからこそ、
「がん保険に入るべきか」ではなく、「がんになった場合に何が足りなくなるのか」
を考えることが大切です。
判断するときは、次の順番で整理すると分かりやすくなります。
- 公的保障を確認する
- 現在加入している保険を確認する
- 貯蓄でどこまで対応できるか考える
- 治療によって収入が減った場合を考える
- 不足する部分があれば民間保険を検討する
この順番なら、「不安だからとりあえず保険に入る」という判断を避けやすくなります。
まとめ|がん保険は自分の状況から必要性を考える
がん保険が必要かどうかは、すべての人に共通する答えがあるわけではありません。
日本には公的医療保険があり、高額療養費制度によって医療費の自己負担には上限があります。2026年8月からは制度が見直され、新たに年間上限も設けられました。
一方で、がん治療では差額ベッド代など、医療費とは別に負担が発生する場合があります。また、治療によって仕事を休む場合には、収入への影響も考える必要があります。
そのため、がん保険を考えるときは、
「がんになったら怖いから加入する」
ではなく、
「公的保障や貯蓄、現在の保険で対応できない部分は何なのか」
を確認することが大切です。
必要な保障は人によって違います。
まずは自分の現在の保障と家計を整理し、それでも不足する部分があるなら、がん保険を選択肢として検討してみる。
それが、保険料と保障のバランスを考えるうえでも分かりやすい方法です。