
会社を退職すると、「健康保険はどうなるんだろう?」と不安になる人も多いと思います。
私自身も退職後に国民健康保険を選びましたが、当時は「任意継続」という選択肢を知りませんでした。
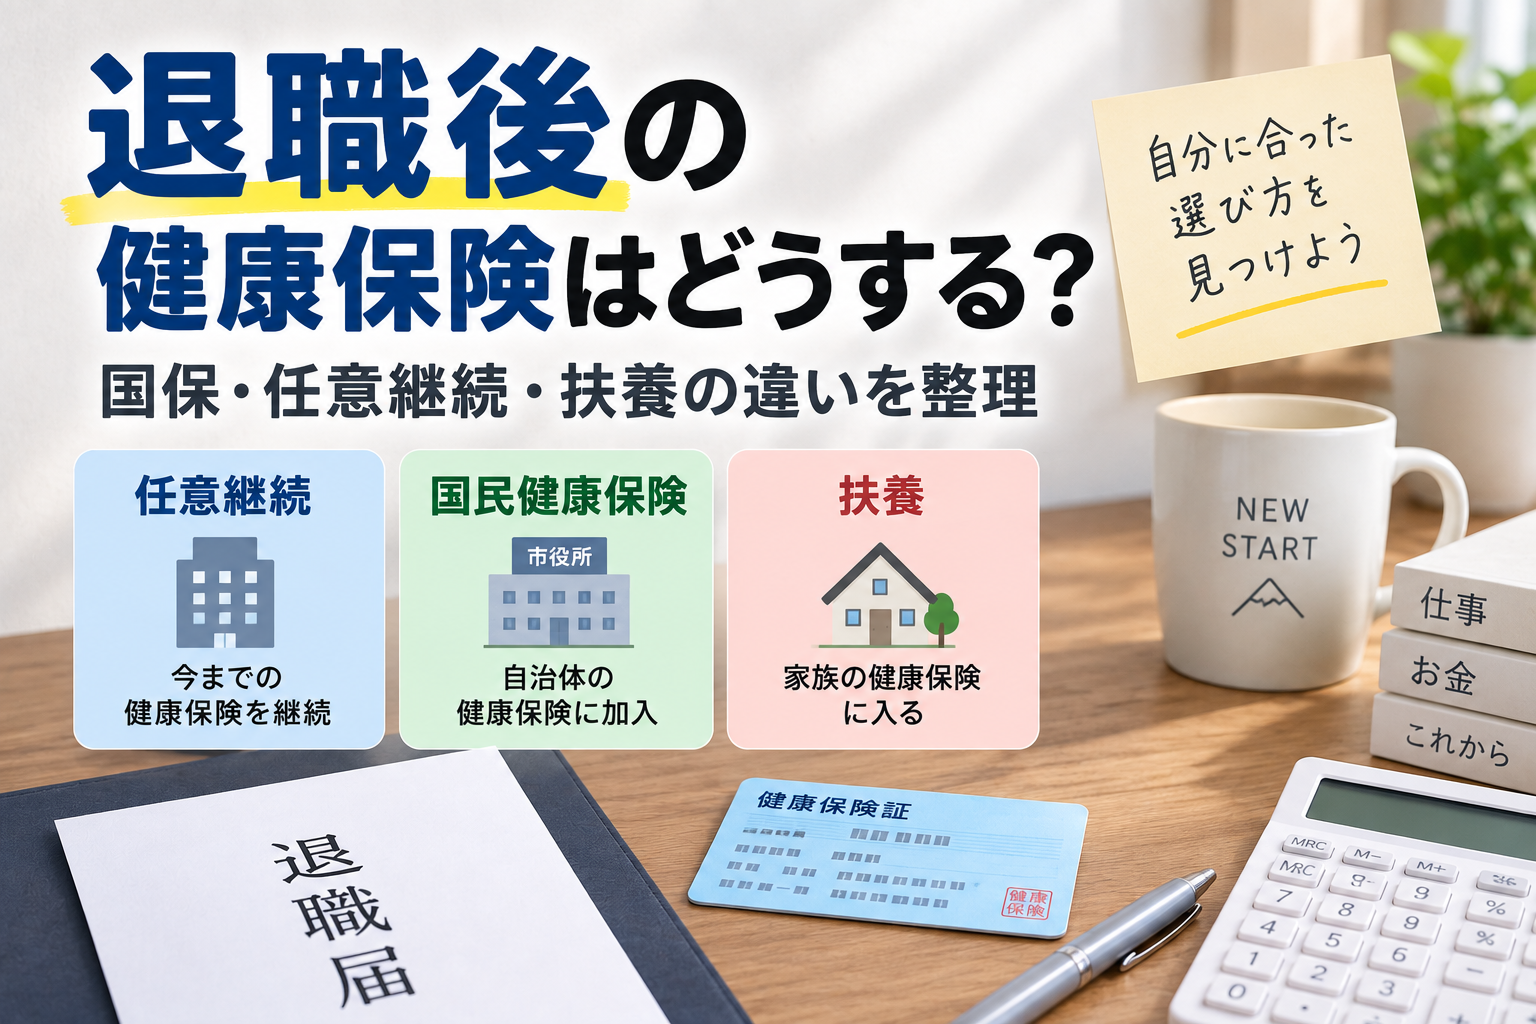
退職後の健康保険には、主に
- 任意継続
- 国民健康保険
- 家族の健康保険の扶養
という3つの選択肢があります。
どれを選ぶかによって保険料や条件が変わるため、「退職したら国民健康保険に入ればいい」と最初から決めてしまうのではなく、それぞれを比較してから決めることが大切です。
この記事では、退職後の健康保険についてよく分からない人向けに、3つの選択肢の違いや手続きで確認したいことを整理します。
退職すると健康保険はどうなる?
退職日の翌日から会社の健康保険は使えなくなる
会社員として加入していた健康保険は、退職すると資格を失います。
そのため、退職後も何らかの健康保険に加入する必要があります。
「退職したから健康保険もなくなる」というわけではなく、退職後の状況に合わせて別の健康保険へ切り替えることになります。
次の仕事がすぐに決まっていて、退職日の翌日から新しい会社の健康保険に加入する場合は、その健康保険へ切り替わります。
一方、次の仕事が決まっていない場合などは、自分で退職後の健康保険について考える必要があります。
退職後も健康保険への加入手続きが必要
退職後に次の健康保険へ切り替える場合は、手続きを放置しないことが重要です。
特に注意したいのが、任意継続と国民健康保険では手続きの期限が異なることです。
任意継続は、原則として退職日の翌日から20日以内に手続きをする必要があります。
国民健康保険については、原則として資格を取得した日から14日以内に届け出ることになっています。
必要な書類や具体的な手続き方法は、加入する健康保険や住んでいる自治体によって確認する必要があります。
退職後の健康保険は主に3つの選択肢がある
退職後の健康保険には、主に次の3つの選択肢があります。
- 会社の健康保険を任意継続する
- 国民健康保険に加入する
- 家族が加入している健康保険の扶養に入る
それぞれ保険料の決まり方や加入条件が違います。
そのため、単純に「国保が一番安い」「任意継続の方が得」と決めつけることはできません。
退職後の健康保険は3つから選ぶ
任意継続とは?
任意継続は、退職前に加入していた会社の健康保険を、退職後も一定の条件のもとで継続する制度です。
退職前から一定期間その健康保険に加入していることなどの条件があります。
任意継続では、在職中は会社と本人で負担していた保険料を、退職後は基本的に本人が全額負担することになります。
そのため、在職中と比べて保険料負担が大きくなることがあります。
一方で、家族を被扶養者として加入させている場合、条件を満たせば扶養家族について追加の保険料がかからないという特徴があります。
任意継続は原則として2年間が基本となるため、退職後の期間だけでなく、その後の働き方まで考えて比較すると分かりやすくなります。
国民健康保険とは?
国民健康保険は、会社の健康保険などに加入していない人が加入する公的な医療保険です。
退職後に会社の健康保険へ加入せず、任意継続や家族の扶養にも入らない場合は、国民健康保険への加入を検討することになります。
国民健康保険の保険料は、前年の所得や世帯の状況などをもとに計算されます。
また、保険料の計算方法や金額は自治体によって異なります。
そのため、「国民健康保険なら毎月○万円」と全国一律で考えることはできません。
自分が住んでいる自治体の計算方法や保険料を確認することが大切です。
家族の健康保険の扶養に入る方法もある
家族が会社の健康保険などに加入していて、一定の条件を満たしている場合は、その家族の健康保険の被扶養者になれる場合があります。
扶養に入ることができれば、自分自身が健康保険料を負担する必要がない場合があります。
ただし、「家族が会社員だから必ず扶養に入れる」というわけではありません。
収入などの条件があり、健康保険によって確認が必要です。
退職後に失業給付を受ける場合など、収入に関する扱いが問題になるケースもあるため、家族が加入している健康保険へ事前に確認しておくと安心です。
任意継続と国民健康保険は何が違う?
保険料の決まり方が違う
任意継続と国民健康保険では、保険料の決まり方が異なります。
任意継続は、基本的に退職時の標準報酬月額などをもとに保険料が決まります。
一方、国民健康保険は前年の所得や世帯の状況などをもとに自治体ごとのルールで計算されます。
そのため、退職後の収入だけを見て判断すると、実際の負担額を誤解する可能性があります。
特に国民健康保険は前年の所得が計算に影響するため、退職して収入がなくなったからといって、すぐに保険料が大幅に下がるとは限りません。
任意継続には手続き期限がある
任意継続を考えている場合は、手続き期限に注意が必要です。
原則として、退職日の翌日から20日以内に申請する必要があります。
「国民健康保険とどちらが安いか後で考えよう」としているうちに期限を過ぎてしまうと、任意継続という選択肢を利用できなくなる可能性があります。
退職前から任意継続について確認しておくと、退職後に慌てにくくなります。
国民健康保険は自治体によって違う
国民健康保険で特に分かりにくいのが、自治体によって保険料の計算方法などが異なることです。
同じような所得や世帯構成でも、住んでいる自治体によって保険料が変わることがあります。
そのため、インターネットで見つけた他の地域の保険料を、そのまま自分に当てはめるのは避けた方がいいでしょう。
自分が住んでいる自治体の情報を確認するのが確実です。
扶養家族がいる場合は比較が変わる
家族も健康保険に加入する必要がある場合は、単身の場合とは比較の仕方が変わります。
任意継続では条件を満たす家族を被扶養者にできる場合があります。
一方、国民健康保険では世帯単位で保険料を考えることになるため、家族構成も含めて比較する必要があります。
「自分一人なら安い」という判断だけでは不十分なケースもあります。
退職後の健康保険を決めるときに確認したいこと
次の仕事が決まっているか
まず確認したいのが、退職後すぐに次の仕事が決まっているかどうかです。
次の会社で健康保険に加入する予定なら、任意継続や国民健康保険を長期間利用するケースとは考え方が変わります。
一方、次の仕事が決まっていない場合は、しばらく自分で健康保険を確保する必要があります。
転職活動をする場合は、健康保険だけでなく、求人探しや働き方についても早めに整理しておくと、その後の選択がしやすくなります。
 転職エージェント
家族の扶養に入れるか
家族が健康保険に加入しているなら、扶養に入れる可能性があるか確認します。
扶養には収入などの条件があるため、「家族に会社の健康保険があるから大丈夫」と自己判断するのではなく、家族が加入している健康保険に確認することが重要です。
退職後の収入だけで判断しない
健康保険を比較するときは、退職後の収入だけを見るのではなく、前年の所得なども確認する必要があります。
特に国民健康保険では前年の所得が保険料計算に影響するため、退職後に収入がなくなる場合でも、すぐに保険料がゼロになるわけではありません。
自分の所得や世帯状況をもとに確認しましょう。
それぞれの保険料を実際に確認する
最終的には、
- 任意継続の保険料
- 国民健康保険の保険料
- 家族の扶養に入れるか
を確認して比較するのが基本です。
特に任意継続と国民健康保険は、実際の金額を確認しないと判断できません。
「たぶん国保の方が安い」「任意継続の方が会社の保険だから安心」といったイメージだけで決めない方がいいでしょう。
退職後の健康保険の手続きで注意したいこと
任意継続は20日以内が原則
任意継続を利用する場合は、申請期限に注意しましょう。
原則として退職日の翌日から20日以内です。
この期限は「後で比較してから考えればいい」と先延ばしにしやすい部分なので、退職前から確認しておくことをおすすめします。
国民健康保険は14日以内が原則
国民健康保険については、原則として資格を取得した日から14日以内に届け出ます。
自治体によって必要書類や手続き方法が異なる場合があるため、住んでいる自治体の案内を確認しましょう。
必要書類は事前に確認する
退職後の健康保険の手続きでは、退職したことや健康保険の資格を失ったことを確認できる書類などが必要になる場合があります。
ただし、必要書類は手続きする健康保険や自治体によって異なります。
「ネットで見た人がこの書類を使っていたから、自分も同じで大丈夫」と考えるのではなく、実際に手続きする窓口へ確認する方が確実です。
退職前に3つの選択肢を知っておく
私自身、退職後に国民健康保険を選びました。
手続きをしたのは離職票が届いたタイミングでしたが、振り返ってみると、退職前にもっと健康保険について調べておけばよかったと思います。
特に私が知らなかったのが「任意継続」という選択肢でした。
退職してから調べ始めると、仕事がなくなったことや生活費など、他にも考えることが増えます。
だからこそ、退職前に
「任意継続」
「国民健康保険」
「家族の扶養」
の3つがあることだけでも知っておくと、退職後に慌てにくくなると思います。
私が退職後に国民健康保険を選んだときに感じたこと
私は国民健康保険を選んだ
私は退職後の健康保険として、国民健康保険を選びました。
当時は、それ以外の選択肢を十分に比較して決めたわけではありません。
特に「任意継続」という制度を知らなかったため、今振り返ると、最初から選択肢を知っておくことは大切だったと感じます。
知らないだけで比較する機会を失う
退職後の健康保険は、知らないと「国民健康保険に入るもの」と思ってしまうかもしれません。
私自身がそうでした。
しかし実際には、退職後の状況によって複数の選択肢があります。
どれを選ぶかは人によって変わるため、最初から一つに決めつけるのではなく、条件や保険料を比較してから判断する方が納得しやすいと思います。
退職前に調べておけばよかった
退職後は、健康保険だけを考えていればいいわけではありません。
生活費、年金、税金、住居、仕事探しなど、いろいろなことを考える必要があります。
その状態になってから健康保険について初めて調べるよりも、退職前に基本的な仕組みだけでも知っておいた方が余裕を持って判断できます。
私のように「退職してから考えればいい」と思っている人ほど、事前に確認しておくと安心です。
退職後の健康保険で迷ったら、まず3つを比較する
退職後の健康保険で迷ったときは、まず次の3つを確認してみましょう。
① 任意継続が利用できるか
退職前の健康保険を任意継続できる条件を満たしているか確認します。
② 国民健康保険はいくらになるか
住んでいる自治体で、自分の所得や世帯状況の場合にどの程度の保険料になるのか確認します。
③ 家族の扶養に入れるか
家族が健康保険に加入している場合は、被扶養者になれる条件を確認します。
この3つを比較すれば、「退職したらとりあえず国保」という決め方を避けられます。
保険料だけではなく、加入条件や手続き期限なども含めて考えることが大切です。
まとめ
退職後の健康保険には、主に
- 任意継続
- 国民健康保険
- 家族の健康保険の扶養
という3つの選択肢があります。
任意継続は退職前の健康保険を継続する方法、国民健康保険は自治体の制度に加入する方法、扶養は家族の健康保険の条件を満たして加入する方法です。
それぞれ保険料の決まり方や条件が違うため、「どれが一番いい」と一律には決められません。
特に任意継続には申請期限があり、国民健康保険にも原則として届け出の期限があります。
私自身は退職後に国民健康保険を選びましたが、任意継続という選択肢を知らなかった経験があります。
だからこそ、これから退職する人には、退職前の段階で3つの選択肢を知っておくことをおすすめします。
退職後に慌てて決めるのではなく、それぞれの条件と保険料を確認して、自分の状況に合う方法を比較してみてください。