
クレジットカードを複数枚持っていると、「これって本当に全部必要なのかな?」と考えることがあります。
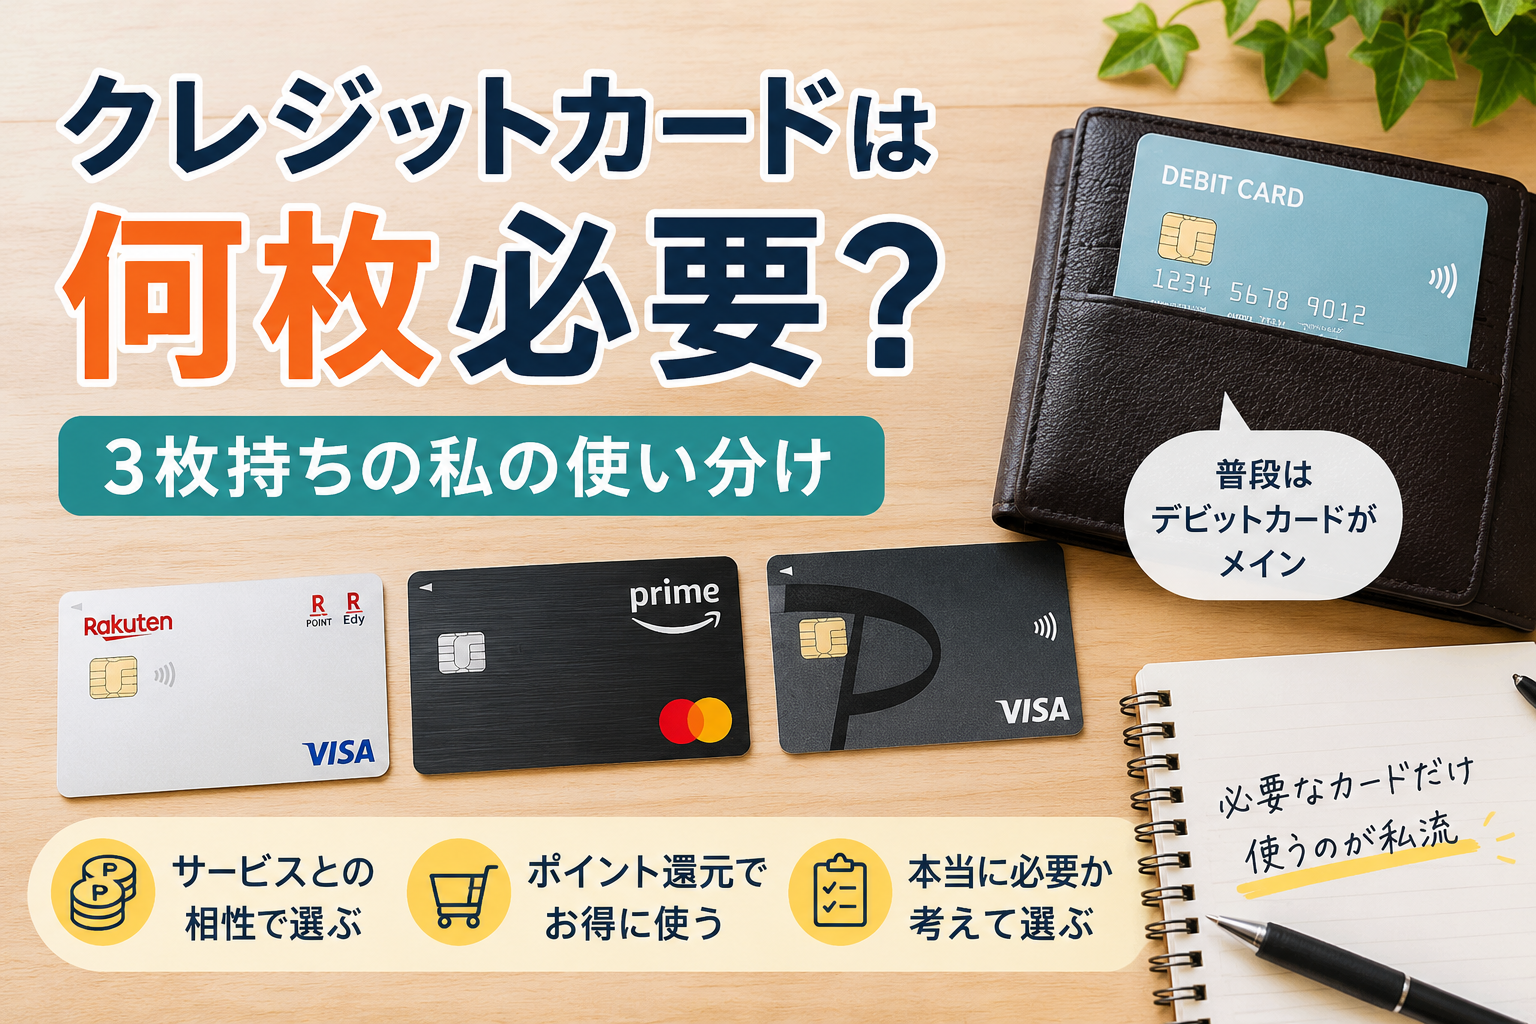
私自身、現在はクレジットカードを3枚持っています。
楽天カード、Amazon Mastercard、PayPayカードです。
それとは別にデビットカードも1枚持っています。
ただ、4枚を同じように使っているわけではありません。
普段持ち歩いているのは基本的にデビットカードで、クレジットカードは必要なときに取り出して使う形です。
ネット決済が中心なので、クレジットカードは各サービスに登録しているものを使うことが多く、実物を持ち歩く必要性をあまり感じていません。
それでも、楽天カードとAmazon Mastercardについては「作って正解だった」と感じています。
私がカードを選ぶときに重視しているのは、単純に枚数を増やすことではありません。
利用するサービスとの相性やポイント還元、そして作った後に本当に使うのか。
このあたりを考えるようになりました。
この記事では、クレジットカード3枚とデビットカード1枚を持っている私が、どのようにカードを使い分けているのか、なぜ複数枚持つようになったのか、そして使わないカードをどう考えているのかをまとめます。
「クレジットカードは何枚必要なのか」と迷っている人が、自分に必要な枚数を考える材料になればと思います。
クレジットカードは何枚必要?私の場合は3枚
クレジットカードは何枚持つのが良いのか。
これは、カードを作ろうとするときに気になるところです。
1枚にまとめれば管理は簡単ですし、複数枚持っていればサービスや用途に合わせて使い分けられます。
私の場合は、現在3枚のクレジットカードを持っています。
私が持っているのはクレカ3枚とデビットカード1枚
現在持っているカードは、
- デビットカード:1枚
- 楽天カード:1枚
- Amazon Mastercard:1枚
- PayPayカード:1枚
です。
ただし、4枚すべてを日常的に使っているわけではありません。
普段の支払いでメインにしているのはデビットカードです。
クレジットカードは、それぞれ利用するサービスに合わせて使うという考え方をしています。
そのため、私の場合は「クレジットカードを3枚持っている=3枚とも頻繁に使っている」という状態ではありません。
普段持ち歩くのは基本的にデビットカード
実物のカードについても、私はできるだけ持ち歩かないようにしています。
基本的に財布へ入れているのはデビットカードです。
クレジットカードは必要なときに取り出せるように保管しています。
私の場合、クレジットカードを使う場面はネット決済が中心です。
すでに各サービスへカードを登録しているので、ネット上で支払うときに毎回カードを持ち歩く必要はありません。
この使い方をしていると、複数枚のカードを財布に入れておく必要性はそれほど感じなくなります。
カードを複数枚持っているからといって、すべてを普段から持ち歩かなければならないわけではありません。
「持っているカード」と「普段持ち歩くカード」を分けて考える。
私の場合は、この形が使いやすくなっています。
クレジットカードはサービスに合わせて使っている
私がクレジットカードを複数持っている大きな理由は、利用するサービスに合わせたいからです。
例えば楽天を利用するときは楽天カード。
Amazonを利用するときはAmazon Mastercard。
PayPayなどを利用するときはPayPayカード。
このように、それぞれのサービスとの相性を考えてカードを選んでいます。
もちろん、ポイントも意識しています。
同じようにお金を使うのであれば、普段利用しているサービスでポイントを貯められるほうが嬉しいからです。
ただし、ポイントがもらえるというだけでカードを増やしているわけではありません。
私が気にするのは、
「そのサービスを実際に利用するのか」
という部分です。
どれだけお得なカードでも、自分がほとんど利用しないサービスであれば、持つ意味は小さくなります。
逆に、普段から利用しているサービスなら、カードを使うことで自然にポイントを貯められます。
この違いは、実際に複数のカードを持ってみると分かりやすいところでした。
複数のクレジットカードを持つとポイントを使い分けられる
私が複数のカードを持っていて良かったと感じる部分の一つが、ポイントです。
カードそのものを集めたいわけではありません。
普段利用するサービスに合わせてカードを選ぶことで、貯めたポイントをそのサービスで使えることにメリットを感じています。
私はカードを作るときにポイント還元を最初に見る
新しくクレジットカードを作るとき、私が最初に確認するのはポイント還元です。
現在行われているキャンペーンだけでなく、過去にどのようなイベントがあったのかも調べます。
せっかくカードを作るなら、できるだけお得なタイミングで始めたいからです。
ただ、キャンペーンだけで決めるわけではありません。
そのサービスを今後も利用するのか。
ポイントを貯める意味があるのか。
自分の使い方と合っているのか。
こうしたところも確認します。
「今ならポイントがもらえる」という情報だけを見て作ってしまうと、その後まったく使わなくなる可能性があります。
私自身、カードを作った後にあまり使わないことがあるので、最近はこの部分を以前より考えるようになりました。
貯めたポイントを実際の買い物に使えるのが嬉しい
ポイントを貯めること自体よりも、実際の買い物に使えることに私はお得感を感じます。
例えば楽天で貯めたポイントなら楽天で使う。
Amazonで貯めたポイントならAmazonで使う。
私の中では、このように使い道がある程度決まっています。
もともと買う予定だったものをポイントで支払えると、「少し得をしたな」と感じます。
楽天なら楽天で欲しいものを買い、AmazonならAmazonで必要なものを買う。
普段利用しているサービスでポイントを使えるからこそ、貯める意味を感じられます。
反対に、ポイントを貯めること自体が目的になってしまうのは避けたいところです。
ポイントをもらうために必要のない買い物をしてしまえば、せっかくのお得感も意味がなくなってしまいます。
私の場合は、
普段使うサービスを利用する中で、自然にポイントが貯まる
くらいがちょうどいいと考えています。
複数枚持っていても「全部必要」とは限らない
ここまで書いておいてですが、クレジットカードを複数枚持つことが必ずしも良いとは考えていません。
私自身、3枚持っているからこそ、「このカードは本当に必要なのかな」と考えることがあります。
使わないクレジットカードが出てくる
複数枚のカードを持っていると、どうしても使用頻度に差が出ます。
よく使うカードもあれば、ほとんど使わないカードもあります。
私の場合も、滅多に使わないクレジットカードがあります。
そこで気になるのが、
「このカードを持ち続ける必要があるのか?」
ということです。
カードを作ったときには必要だと思っていても、生活が変われば利用するサービスも変わります。
作った当時には便利だったカードが、今の自分にはそれほど必要ではなくなっていることもあります。
そのため、私はクレジットカードについても、定期的に見直していいものだと考えるようになりました。
複数のクレジットカードを持つなら「使う目的」を決めておく
クレジットカードを複数枚持つこと自体が悪いわけではありません。
私の場合も、3枚持っていますが、それぞれを毎日のように使っているわけではありません。
大切なのは、「何枚持っているか」よりも「なぜ持っているのか」が自分の中ではっきりしていることだと感じています。
1枚にまとめるのも十分あり
クレジットカードを複数枚持つことにメリットを感じないのであれば、1枚にまとめる方法もあります。
むしろ、そのほうが管理しやすい人も多いと思います。
例えば、
- 支払いを1枚にまとめたい
- ポイントを一つに集約したい
- カードの管理を簡単にしたい
- 使った金額を把握しやすくしたい
という人なら、無理に複数枚持つ必要はありません。
私自身はサービスごとの相性を考えてカードを分けていますが、誰にとっても同じ方法が最適とは考えていません。
複数枚なら「役割」を決めると管理しやすい
私の場合は、クレジットカードを日常の支払い用として何となく使うのではなく、利用するサービスに合わせて使っています。
例えば、
| カード | 私の考え方 |
|---|---|
| 楽天カード | 楽天を利用するとき |
| Amazon Mastercard | Amazonを利用するとき |
| PayPayカード | PayPayなど関連サービスを利用するとき |
| デビットカード | 普段の持ち歩き・日常の支払い |
このように役割を分けています。
もちろん、実際の還元率や特典は時期によって変わるため、現在の条件を確認したうえで判断する必要があります。
私にとって重要なのは、「このカードは何のために持っているのか」を説明できる状態にしておくことです。
これならカードが複数あっても、ただ増えているだけという感覚になりにくくなります。
使わないクレジットカードは解約したほうがいい?
複数のカードを持っていると、一度は考えるのが「使わないカードをどうするか」という問題です。
私自身も、ほとんど使わないカードについて考えたことがあります。
特に、1年間まったく使わなかったカードについては、「自分には必要ないのではないか」と感じました。
「使わない=すぐ解約」ではなく一度確認する
使っていないからといって、必ず解約しなければならないとは考えていません。
カードによっては、普段使っていなくても保有している意味がある場合があります。
そのため、解約を考えるなら、
- 今後使う予定があるか
- 年会費などの負担がないか
- 貯めているポイントに影響がないか
- 登録している支払い先がないか
- 解約後に困ることがないか
などを確認してから判断したほうが安心です。
特に、公共料金やサブスクリプションなどの支払い先として登録している場合は、先に変更しておく必要があります。
私の場合も、「使っていないから」という理由だけで勢いよく解約するのではなく、今後本当に必要ないのかを考えるようにしています。
カードを持ち続けること自体を目的にしない
一度作ったカードは、何となくそのまま持ち続けてしまいがちです。
しかし、生活が変われば必要なカードも変わります。
以前はよく使っていたサービスを使わなくなることもありますし、別のサービスを利用するようになることもあります。
そう考えると、クレジットカードも定期的に持ち物を見直す感覚で確認していいのではないでしょうか。
「昔作ったから持っている」だけになっているカードがあれば、一度立ち止まって考えてみる。
私はそのくらいの感覚で十分だと思っています。
私がクレジットカードを作ってよかったと感じたカード
ここまで複数枚持つことについて書いてきましたが、私自身はすべてのカードについて同じ評価をしているわけではありません。
中でも、楽天カードとAmazon Mastercardについては、作ってよかったと感じています。
楽天カードは楽天を使うからこそ作ってよかった
楽天カードについては、楽天のサービスを利用する機会があることが大きいです。
カードを作ったものの、ほとんど使わないのであれば、私も「本当に必要だったのかな」と考えます。
しかし、楽天を利用する中でポイントを貯めて、そのポイントを楽天での買い物に使う。
この流れが自分の生活の中にあるので、カードを作った意味を感じやすいです。
ポイントが貯まって、それを実際の買い物に使えると、単純に嬉しいものです。
「ポイントのために無理して買い物をする」のではなく、もともと利用するサービスで自然にポイントが貯まる。
私にとっては、この使い方が合っています。
Amazon Mastercardも「Amazonを使うから」意味がある
Amazon Mastercardも同じです。
Amazonを普段から利用するので、Amazonでの買い物とカードの利用がつながっています。
貯まったポイントをAmazonで使えることにも、私はお得感を感じています。
「ポイントが貯まったら何に使おう」と悩むより、普段利用している場所で使えるほうが分かりやすいからです。
私の場合は、
「カードを持つ」
↓
「普段利用するサービスで使う」
↓
「ポイントが貯まる」
↓
「そのポイントを買い物に使う」
という流れができています。
だから、この2枚については「作って正解だった」と感じています。
クレジットカードは「お得」だけで決めないほうがいい
クレジットカードのキャンペーンを見ると、「今ならポイントがもらえる」という情報に目が行きます。
私自身も、カードを作るときはポイント還元やキャンペーンをかなり気にします。
できるだけお得なタイミングで入りたいからです。
ただ、そこで終わってしまうと、カードを作った後に使わなくなる可能性があります。
「今お得」より「今後使うか」を考える
私なら、カードを作る前に次の順番で考えます。
- そのサービスを普段から利用しているか
- 今後も利用する予定があるか
- ポイント還元や特典に魅力を感じるか
- 自分の使い方に合っているか
- 使わなくなった場合の管理や解約について問題がないか
この中でも、特に重要なのは最初の2つです。
どれだけキャンペーンがお得でも、その後まったく使わなければ、自分にとってのメリットは小さくなります。
「お得だから作る」ではなく、
「使う予定がある。そのうえでお得だから作る」
という順番のほうが、私は納得できます。
私にとってクレジットカードは「必要な枚数」より「必要な役割」
クレジットカードは何枚持つのが正解なのか。
私自身も3枚持っているので、ときどき考えます。
ただ、今のところ「3枚が絶対に必要」とは思っていません。
実際には、ほとんど使わないカードもあります。
それでも楽天カードとAmazon Mastercardについては、普段利用するサービスとの相性が良く、ポイントを買い物に使えるので、持っていてよかったと感じています。
一方で、使わなくなったカードについては、「作ったから」という理由だけで持ち続ける必要はないとも考えています。
カードを増やすことよりも、
「このカードは何のために持っているのか」
を自分で説明できることのほうが大切です。
私なら、クレジットカードを新しく作るときは、まずポイント還元やキャンペーンを確認します。
そのうえで、本当にそのサービスを利用するのかを考えます。
そして、実際に使わなくなったカードがあれば、必要性をもう一度見直します。
クレジットカードは、枚数を競うものではありません。
自分の生活に合ったカードを、自分が管理できる範囲で持つ。
それくらいがちょうどいいのではないかと思っています。
まとめ
クレジットカードは「何枚持てば正解」というものではなく、自分が実際に使うサービスや管理のしやすさによって必要な枚数を決めるものだと私は考えています。
私自身は現在、クレジットカード3枚とデビットカード1枚を持っています。
ただし、普段持ち歩くのは基本的にデビットカードで、クレジットカードは必要なときに使うスタイルです。
カードを選ぶときは、
- ポイント還元
- キャンペーン
- 利用するサービスとの相性
- 自分が実際に使うか
- 解約などの管理面
を確認しています。
特に「お得だから作る」だけではなく、「作った後に本当に使うのか」まで考えることを重視しています。
私の場合、楽天カードとAmazon Mastercardは、普段からそれぞれのサービスを利用していることもあり、作ってよかったと感じています。
逆に、ほとんど使わなくなったカードについては、「このカードは本当に必要なのか」と定期的に考えるようになりました。
もし今クレジットカードを何枚持つか迷っているなら、まずは枚数ではなく、
「自分はそのカードを何のために持つのか?」
と考えてみると、自分に必要なカードが見えやすくなると思います。
次に読むべきおすすめ記事